ما الفرق بين إعادة جدولة القرض وإعادة التمويل؟
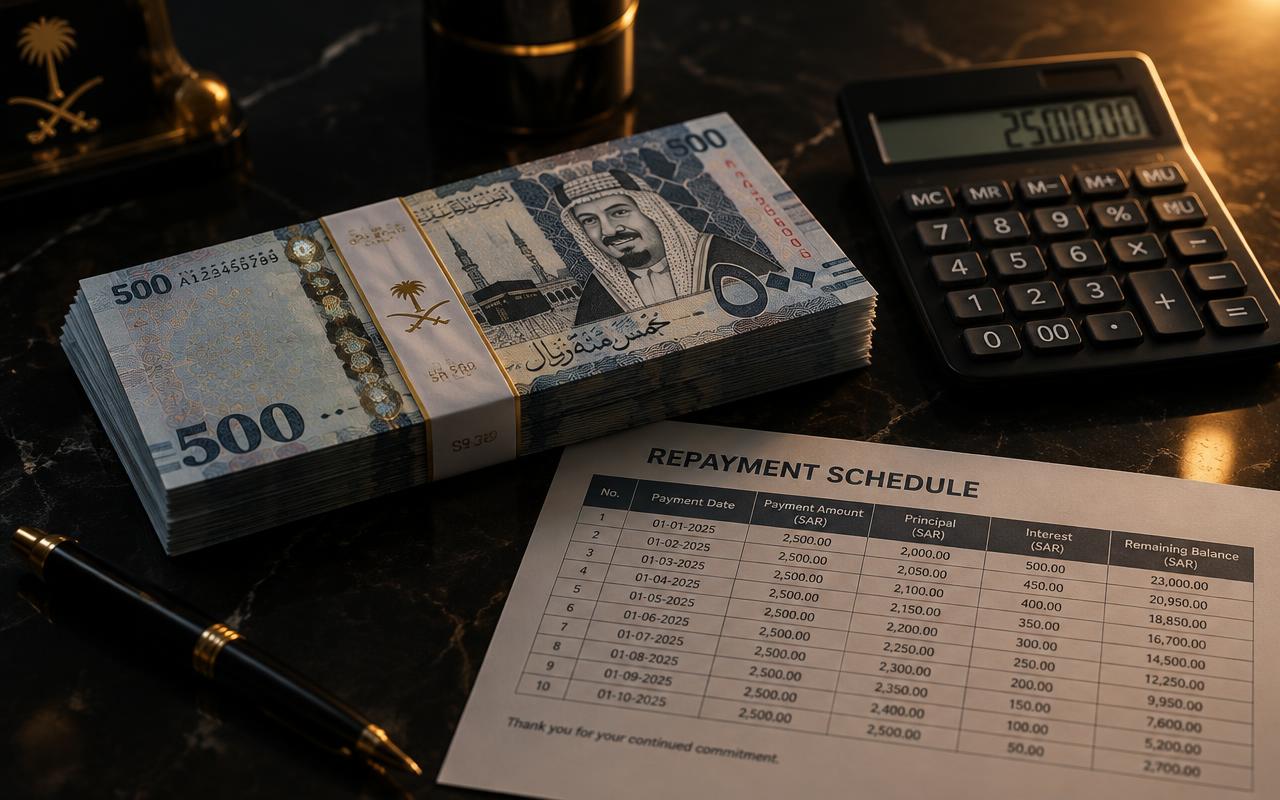
إعادة الجدولة باختصار
إعادة الجدولة هي تعديل شروط قرضك القائم مع نفس الجهة التمويلية: عادةً تمديد فترة السداد لتخفيض القسط الشهري. العلاقة تبقى مع نفس الجهة والعقد يُعدَّل.
إعادة التمويل باختصار
إعادة التمويل تعني إغلاق القرض القديم بتمويل جديد، غالبًا من جهة أخرى، بشروط مختلفة. أنت عمليًا تستبدل التزامًا قديمًا بالتزام جديد.
متى تختار إعادة الجدولة؟
عندما تكون مشكلتك الأساسية هي ضغط القسط الشهري، وتفضل حلًا سريعًا مع جهتك الحالية دون إجراءات تقديم جديدة كاملة.
متى تختار إعادة التمويل؟
عندما تجد عرضًا بتكلفة أقل بوضوح، أو تريد توحيد أكثر من التزام في قسط واحد. انتبه للرسوم والتكاليف المصاحبة قبل القرار، وقارن إجمالي التكلفة وليس القسط فقط.
كيف تقارن التكلفة الفعلية قبل اتخاذ القرار؟
لا تجعل انخفاض القسط الشهري المعيار الوحيد للمفاضلة بين إعادة الجدولة وإعادة التمويل؛ فقد يمنحك القسط الأقل مساحة أكبر لتغطية نفقاتك، لكنه قد يرتبط بمدة أطول وتكلفة إجمالية أعلى. ابدأ بمراجعة المبلغ المتبقي، والمدة الحالية، وإجمالي ما ستدفعه وفق كل خيار، ثم قارن الأثر على ميزانيتك على المدى القريب والبعيد.
اطلب عرضًا مكتوبًا يوضح الأقساط والتكاليف المرتبطة بالتعديل أو التمويل البديل، وأي مبالغ قد تستحق عند السداد المبكر وفق العقد والضوابط المعمول بها. وفي حال كان هدفك سداد مديونية واستخراج قرض جديد، فتحقق من صافي المبلغ الذي سيبقى لك بعد تسوية الالتزام القائم، بدلًا من الاعتماد على قيمة التمويل المعلنة وحدها.
تستحق طريقة احتساب تكلفة التمويل وشروط تغيرها قراءة دقيقة أيضًا، إلى جانب التكاليف الأخرى إن وجدت. اطلب تفسيرًا لأي بند غير واضح، ولا تكتفِ بالمقارنة الشفهية بين العروض. المقارنة المفيدة تجمع بين إجمالي المدفوعات، ومرونة السداد، وقدرتك على الاستمرار، وليس مجرد اختيار العرض الذي يظهر أقل قسط في البداية.
متى يكون تعديل الالتزام أنسب لوضعك المالي؟
إذا كان الضغط على ميزانيتك ناتجًا عن تغير مؤقت في الدخل أو زيادة طارئة في المصروفات، فقد تستحق إعادة الجدولة الدراسة مع الجهة الممولة. المهم أن يكون القسط المقترح مناسبًا لدخلك المتوقع فعلًا، لا لدخل تأمل الحصول عليه مستقبلًا، وأن تفهم أثر تمديد المدة على التكلفة الإجمالية والتزاماتك اللاحقة.
أما إعادة التمويل فقد تكون خيارًا يستحق المقارنة عند توفر شروط مختلفة تناسب احتياجك، أو عند الرغبة في تنظيم التزامات قائمة ضمن ترتيب مالي أوضح. ومع ذلك، فإن استخدام تمويل جديد لأغراض سداد قروض قائمة لا يعني اختفاء الدين؛ بل انتقاله إلى التزام بشروط جديدة تحتاج إلى تقييم مستقل ومتأنٍ.
قد يبحث من هو متعثر في سداد القرض عن حل سريع لتخفيف الضغط، لكن الاستعجال قد يدفعه إلى قبول التزام غير مناسب. الأفضل التواصل مبكرًا مع الجهة الممولة، وشرح أسباب التعثر، والاستفسار عن البدائل المتاحة. ويظل قبول أي ترتيب مرتبطًا بدراسة الحالة وسياسات الجهة والمتطلبات المطبقة، دون ضمان مسبق للنتيجة.
ما الذي تجهزه قبل طلب الجدولة أو التمويل البديل؟
جهّز صورة واضحة عن وضعك المالي تشمل دخلك المنتظم، ومصروفاتك الأساسية، والأقساط القائمة، والمبالغ المتأخرة إن وجدت. اجمع العقود وكشوف الالتزامات والمستندات التي توضح التغير في قدرتك على السداد. يساعد هذا التحضير على مناقشة خياراتك بناءً على معلومات واقعية، ويقلل احتمال إغفال التزام يؤثر في قدرتك على تحمل القسط المقترح.
راجع تقريرك الائتماني وتحقق من دقة المعلومات المسجلة فيه، واستخدم قنوات الاعتراض المعتمدة إذا وجدت بيانات غير صحيحة. تسديد ديون قائمة لا يعني حذف تاريخها الائتماني تلقائيًا؛ فتحديث حالة الالتزام يخضع للإجراءات ذات الصلة. لذلك، افصل بين معالجة الدين نفسه وبين توقعاتك بشأن أثر ذلك على تقييم أي طلب تمويلي لاحق.
قبل توقيع أي مستند، اسأل عن موعد بدء الأقساط، وآلية إقفال الالتزام السابق عند إعادة التمويل، والمستند الذي يثبت التسوية عند إتمامها. وتحقق من الجهة التي تتعامل معها وطبيعة دورها، ولا تشارك رموز التحقق أو كلمات المرور. احتفظ بنسخ من العروض والمراسلات لتكون شروط الاتفاق ومسؤوليات الأطراف واضحة لديك.
كيف يساعدك فريق سند للحلول المالية في دراسة حالتك؟
يساعدك فريق سند للحلول المالية في تنظيم بيانات حالتك وفهم الالتزامات التي تضغط على ميزانيتك، ثم مناقشة الفروق العملية بين الخيارات المناسبة للدراسة. تبدأ الاستشارة بالنظر إلى الدخل والمصروفات والعقود الحالية وهدفك من التغيير، حتى لا تتحول الرغبة في تخفيض القسط إلى قرار يغفل التكلفة أو يضيف عبئًا غير محسوب.
يمكن للفريق مساعدتك على قراءة عناصر المقارنة، وتحديد الأسئلة التي ينبغي طرحها على الجهة الممولة، وفهم أثر كل بديل على التدفق النقدي الشهري. ولا تعني الاستشارة ضمان الموافقة على إعادة الجدولة أو الحصول على تمويل جديد؛ فالقرار يعود إلى الجهة المعنية بعد تقييم الطلب وفق سياساتها والمتطلبات المعمول بها.
إذا كنت ترغب في معرفة ما الذي يستحق الدراسة في حالتك، فعبّئ النموذج أسفل المقال ببياناتك الأساسية ووصف مختصر لالتزاماتك واحتياجك. تجنب إدخال معلومات مصرفية سرية، واذكر وسيلة التواصل المناسبة لك. يساعد توضيح وضعك منذ البداية فريق سند للحلول المالية على توجيه النقاش نحو خيارات واقعية تراعي قدرتك على السداد.

سجّل بياناتك ليتواصل معك مستشار سند
دراسة مبدئية لحالتك بخصوص سداد القروض أو المتعثرات — بدون التزام.
أسئلة شائعة
أيهما أسرع؟
إعادة الجدولة عادة أسرع لأنها مع نفس الجهة، بينما إعادة التمويل تتطلب تقييمًا وموافقة جديدة.
خدمة مرتبطة بهذا الموضوع
تسديد القروض — شرح واضح لخيارات التعامل مع القروض القائمة بدون وعود مضمونة.
اعرف المزيد عن الخدمةهذا المحتوى تثقيفي عام ولا يُعد استشارة مالية أو قانونية شخصية. المعلومات الواردة في الموقع لأغراض تعريفية ولا تمثل بحد ذاتها موافقة على تمويل أو ضمانًا لقبول أي طلب. تخضع الخدمات والنتائج للأنظمة واللوائح ذات العلاقة ولتقييم الحالة والجهة المختصة.